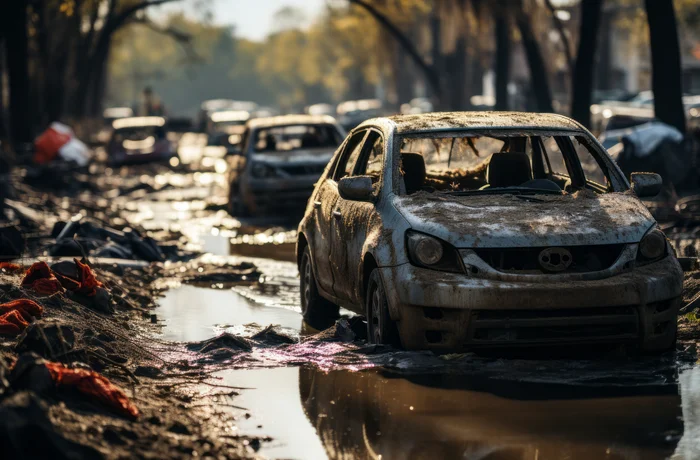
El seguro de auto cubre los daños causados de forma imprevista e inevitable por inundaciones, granizo, tornados, terremotos o aluviones, siempre que la póliza incluya esas coberturas. Tras los recientes eventos climáticos en la Región Metropolitana, la Asociación de Aseguradores de Chile (AACH) estima pérdidas de entre US$100 y US$200 millones, en un país donde solo uno de cada tres vehículos tiene seguro.
Los fenómenos de las últimas semanas incluyeron aluviones con arrastre de barro y rocas en el sector oriente, lluvias intensas con granizo y vientos extremos en comunas como Estación Central, que provocaron voladuras de techos y caídas de árboles sobre autos. Frente a ese escenario, miles de conductores se preguntan si su póliza responde y en qué condiciones.
Los dos factores que revisa la aseguradora
Si el auto estaba correctamente estacionado y sufrió daños por arrastre de barro, caída de árboles o estructuras voladas por el viento, la cobertura aplica de forma directa una vez denunciado el siniestro. Distinto es el caso de la llamada agravación del riesgo. Si el conductor entra voluntariamente a un paso evidentemente inundado o intenta cruzar un cauce activo de agua o barro, y el motor se daña al succionar agua, lo que se conoce como golpe hidráulico, la aseguradora puede rechazar el siniestro por imprudencia.
Qué hacer si tu auto resultó afectado
Diego Noguera, CEO de Carvuk, explica que el error más caro ocurre en los primeros minutos.
Ante eventos climáticos extremos como un aluvión o la caída de árboles por viento, lo peor que puede hacer un conductor es intentar encender el auto si el agua o el barro entraron al motor o al sistema eléctrico, ya que eso puede transformar un daño reparable en una pérdida total.
- Documenta todo con fotos y videos, registrando el estado del auto en el lugar exacto antes de moverlo o limpiarlo.
- No des arranque al motor si el auto estuvo sumergido, con agua sobre el nivel de las ruedas o recibió impactos de escombros.
- Denuncia el siniestro cuanto antes a la aseguradora o a la corredora, dentro de los plazos que fija la póliza, para iniciar la liquidación.
Perder el auto o sufrir un daño grave suele significar lidiar al mismo tiempo con la grúa, el liquidador y el taller, por lo que actuar rápido marca la diferencia. Los plazos de reparación tampoco son menores, como muestran los datos de la CMF sobre los 52 días promedio que pasa un auto en el taller.
Cómo saber si tu póliza cubre inundaciones y aluviones
El primer paso es revisar las condiciones particulares de la póliza y buscar las cláusulas adicionales (CAD) de daños materiales por riesgos de la naturaleza, que agrupan erupciones, inundaciones, avalanchas, aluviones y huracanes, entre otros, además de las de daños por granizo y por sismo. La propia Comisión para el Mercado Financiero advierte que la indemnización dependerá de las condiciones específicas de cada póliza. Si estás por contratar o renovar, revisa también los consejos de expertos antes de contratar un seguro para tu auto.
Preguntas frecuentes
1. ¿El seguro de auto cubre los daños por un aluvión?
Sí, si la póliza incluye la cláusula adicional de daños por riesgos de la naturaleza, que considera aluviones, inundaciones y avalanchas, entre otros eventos.
2. ¿Cuándo puede la aseguradora rechazar un siniestro por lluvia o barro?
Cuando el conductor agravó el riesgo, por ejemplo al entrar voluntariamente a un paso inundado o cruzar un cauce activo y dañar el motor por succión de agua.
3. ¿Debo intentar encender el auto después de una inundación?
No. Si el agua o el barro entraron al motor o al sistema eléctrico, encenderlo puede convertir un daño reparable en una pérdida total.
4. ¿Qué debo hacer primero si un árbol cayó sobre mi auto?
Registrar con fotos y videos el estado del vehículo antes de moverlo y denunciar el siniestro a la aseguradora o corredora dentro del plazo de la póliza.
También te puede interesar
- Consejos de finanzas personales, ahorro e inversión para consumidores en Chile
- Noticias de actualidad y temas de interés para consumidores en Chile
- Alertas de ciberseguridad, estafas digitales y protección de datos personales en Chile