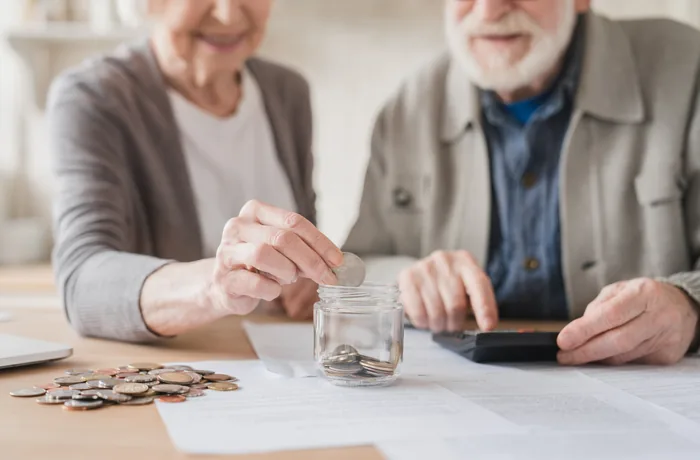
Este 31 de octubre se conmemora el Día Mundial del Ahorro, una buena fecha para mirar una meta que suele postergarse, la jubilación. Empezar temprano aunque sea con montos pequeños, revisar las cotizaciones y definir cuánto se necesitará al mes son las primeras claves que recomiendan los especialistas.
El ahorro suele asociarse a metas de corto o mediano plazo, como un fondo de emergencia, un viaje o el pie para una vivienda. La jubilación exige una mirada mucho más larga y, aun así, suele quedar para después. A eso se suma que, como parte de la implementación gradual de la reforma de pensiones, desde septiembre de 2027 las personas de 65 años o más que cumplan los requisitos accederán al aumento de la Pensión Garantizada Universal (PGU).
Ese aumento refuerza la protección económica en la vejez, pero no reemplaza la necesidad de organizar los ingresos con anticipación. La pensión final depende también de los años cotizados, las remuneraciones, las lagunas previsionales y el ahorro acumulado.
La planificación previsional no debería comenzar cuando estamos próximos a jubilarnos. Mientras antes se incorpore esta conversación, más posibilidades existen de hacer ajustes, generar hábitos de ahorro y tomar decisiones informadas respecto del futuro.
Así lo explica Melissa Soto, subgerente de Sostenibilidad y Comunicaciones de Penta Vida.
Cinco claves para comenzar a planificar la jubilación
Partir cuanto antes, aunque sea con montos pequeños
El tiempo es uno de los principales aliados del ahorro previsional. Empezar temprano permite repartir el esfuerzo en un período más largo y aprovechar la rentabilidad sobre lo acumulado, sin necesidad de destinar grandes montos desde el inicio. Según Soto, lo importante no es esperar a tener una gran capacidad de ahorro, sino incluir la jubilación en la planificación financiera y darle continuidad en el tiempo.
Revisar la trayectoria previsional
Antes de definir cuánto ahorrar conviene conocer la situación actual. Revisar las cotizaciones permite detectar períodos sin aportes, cambios en las remuneraciones y el saldo acumulado, datos que ayudan a hacer una proyección realista. Es especialmente relevante para quienes han tenido períodos de informalidad, cambios de empleador o interrupciones laborales.
Fijar una meta de ingresos para el retiro
Más que preguntarse cuánto ahorrar, la planificación debería partir por definir cuánto dinero se necesitará cada mes durante la jubilación. Sumar los gastos habituales en vivienda, alimentación, salud, transporte y actividades personales permite estimar ese ingreso y evaluar si el ahorro proyectado alcanza.
Incorporar el ahorro previsional al presupuesto
Con la meta definida, el paso siguiente es decidir cuánto destinar de forma periódica sin descuidar los gastos del mes. El ahorro previsional voluntario (APV) y otros instrumentos permiten complementar las cotizaciones obligatorias, y el monto puede ajustarse a medida que cambian los ingresos, los gastos o las responsabilidades familiares.
Conocer con anticipación cómo se financiará el retiro
La planificación no termina al acumular el ahorro. También hay que saber cómo se transformará en ingresos, por ejemplo a través del retiro programado o la renta vitalicia, modalidades con características distintas que conviene evaluar con tiempo y sin apuro según las necesidades de cada persona.
Preguntas frecuentes
1. ¿Cuándo es el Día Mundial del Ahorro?
Se conmemora cada 31 de octubre.
2. ¿Cuándo aumenta la PGU?
Según la implementación gradual de la reforma de pensiones, desde septiembre de 2027 las personas de 65 años o más que cumplan los requisitos accederán al aumento de la Pensión Garantizada Universal.
3. ¿A qué edad conviene empezar a ahorrar para la jubilación?
Cuanto antes, aunque sea con montos pequeños. El tiempo permite repartir el esfuerzo y aprovechar la rentabilidad del ahorro acumulado.
4. ¿Qué es el APV?
El ahorro previsional voluntario es un instrumento que permite complementar las cotizaciones obligatorias para mejorar la pensión futura.
5. ¿De qué depende el monto de la pensión?
De variables como los años de cotización, las remuneraciones, las lagunas previsionales y el ahorro acumulado.
6. ¿Qué modalidades de pensión existen en Chile?
Entre las principales están el retiro programado y la renta vitalicia, que tienen características distintas y deben evaluarse según las necesidades de cada persona.
También te puede interesar
- Consejos de finanzas personales, impuestos, ahorro e inversión para consumidores y emprendedores en Chile
- Guías de trámites y servicios públicos y privados para consumidores en Chile
- Noticias de actualidad y temas de interés para consumidores en Chile